Keď bežnej domácnosti poskočí úroková sadzba na hypotéke z jedného percenta na štyri, pocíti to. Zrazu nezostávajú peniaze na dovolenku, rekonštrukciu bytu či odkladanie na horšie časy. Každé jedno dodatočné euro, ktoré odíde na úroky banke, totiž chýba v rodinnom rozpočte niekde inde.
Podobnú refixáciu – no v miliardových rozmeroch – dnes zažívajú aj štáty, čo robí čoraz väčšie vrásky ministrom financií po celom svete. Éra lacných úverov sa definitívne končí a protivietor pre potrebné ozdravovanie verejných financií opäť silnie. Prečo sa vlastne štátny dlh stáva čoraz drahším a čo to znamená pre verejnú kasu?
Vytriezvenie z lacných peňazí
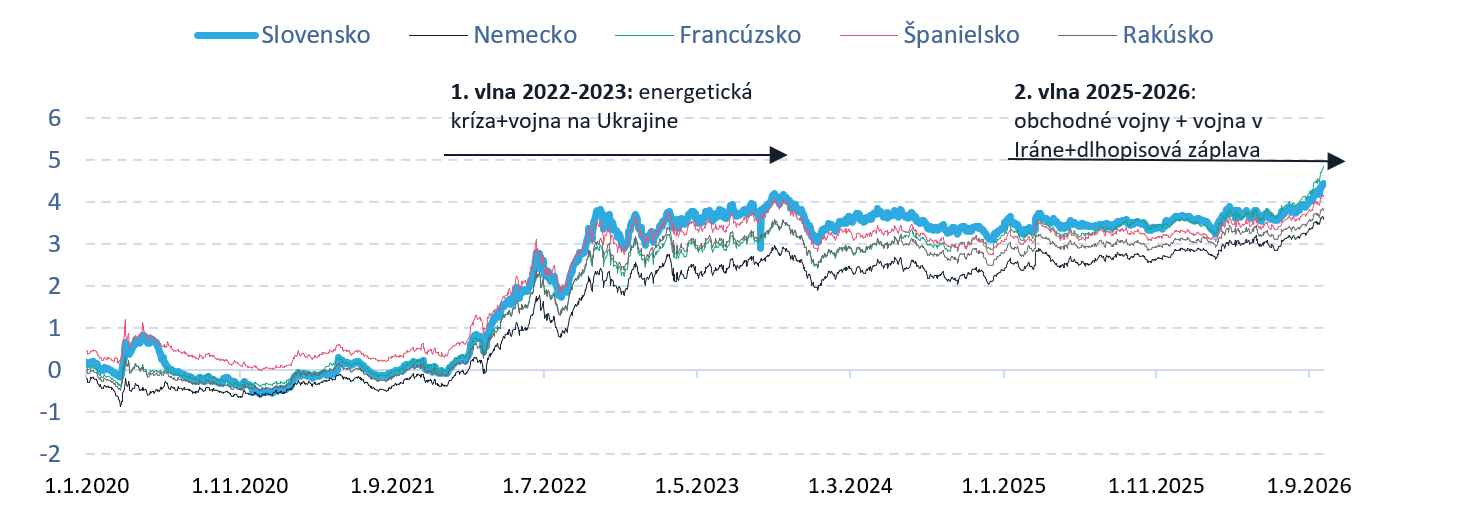
Po prvej vlne zdražovania vládnych pôžičiek, ktorú po pandémii spustil inflačný šok a bleskové dvíhanie sadzieb od centrálnych bánk, sa zdalo, že to najhoršie máme za sebou. V predchádzajúcich mesiacoch žili vlády aspoň na chvíľu v nádeji, že lacné požičiavanie sa vráti. No dnes naopak čelíme zintenzívňujúcej sa druhej vlne zdražovania dlhu. Investori od štátov po celom svete opäť vyžadujú výnosy, ktoré sa nebezpečne približujú 15-ročným maximám. Hlavným spúšťačom druhej vlny zdražovania štátneho dlhu je kombinácia dvoch kľúčových faktorov[1]:
- Pretrvávajúce inflačné riziko a geopolitika: Tlak na ceny energií, geopolitické konflikty a hrozba nových obchodných ciel opätovne podkurujú inflačným obavám. Ak clá predražujú dovoz a inflácia neklesá tak rýchlo, ako sa očakávalo, centrálne banky nemôžu rýchlo znižovať sadzby a investori žiadajú za štátny dlh vyššiu poistku – tzv. časovú prémiu.
- Obrovská ponuka nových dlhopisov: Vlády po celom svete plánujú masívne rozpočtové deficity a emisie nového dlhu, kým centrálne banky naopak odpredávajú v minulosti nakúpene dlhopisy. Trh je tak doslova zaplavený novými štátnymi cennými papiermi. Keďže ponuka dlhu prudko rastie, no dopyt zo strany investorov nie je neobmedzený, štáty musia ponúkať stále vyššie výnosy. Tlak na trhu navyše stupňuje nová konkurencia. Štáty dnes o peniaze investorov bojujú aj s technologickými gigantmi, ktorí vydávajú obrovské objemy dlhopisov na financovanie rozvoja umelej inteligencie a dátových centier.
Nárast úrokových sadzieb na emisii vládneho dlhu s 10-ročnou splatnosťou (%)
Zdroj: Bloomberg
Pre vlády po celom svete to znamená, že refinancovanie starého dlhu aj financovanie nových rozpočtových schodkov je zo dňa na deň nákladnejšie. Zvýšený výnos štátnych dlhopisov je jasným signálom pre ministerstvá financií od Washingtonu cez Berlín až po Bratislavu – dôvera trhov už nie je samozrejmosťou a každé jedno dodatočné euro nového dlhu vyjde štátnu pokladnicu výrazne drahšie. Slovensko si tak dnes na 10 rokov požičiava za vyše 4 %, kým ešte pár rokov dozadu to bolo za nulové sadzby. V okolitých krajinách je situácia obdobná. Aj Nemecko, ktorému investori pred rokmi dokonca dlhé obdobie platili za poskytnutie pôžičky, dnes platí výrazne viac ako 3 %.
Štátna kasa pod narastajúcim tlakom
Na rozdiel od hypotéky, kde vám vyšší úrok udrie do rozpočtu naraz, štáty pociťujú zdražovanie postupne. Pred pandémiou a vojnou na Ukrajine nás splácanie dlhu stálo len okolo 1 % HDP, čo boli historické minimá. Staré a extrémne lacné pôžičky sa však štátu postupne míňajú a nahradzujú ich nové, oveľa drahšie. Tento nenápadný, no vytrvalý tlak dvíha celkový účet za dlh čoraz vyššie a to najhoršie nás ešte len čaká. V priebehu desiatich rokov sa tak úrokové náklady európskych štátov takmer zdvojnásobia.
Rast úrokových nákladov (% HDP)*
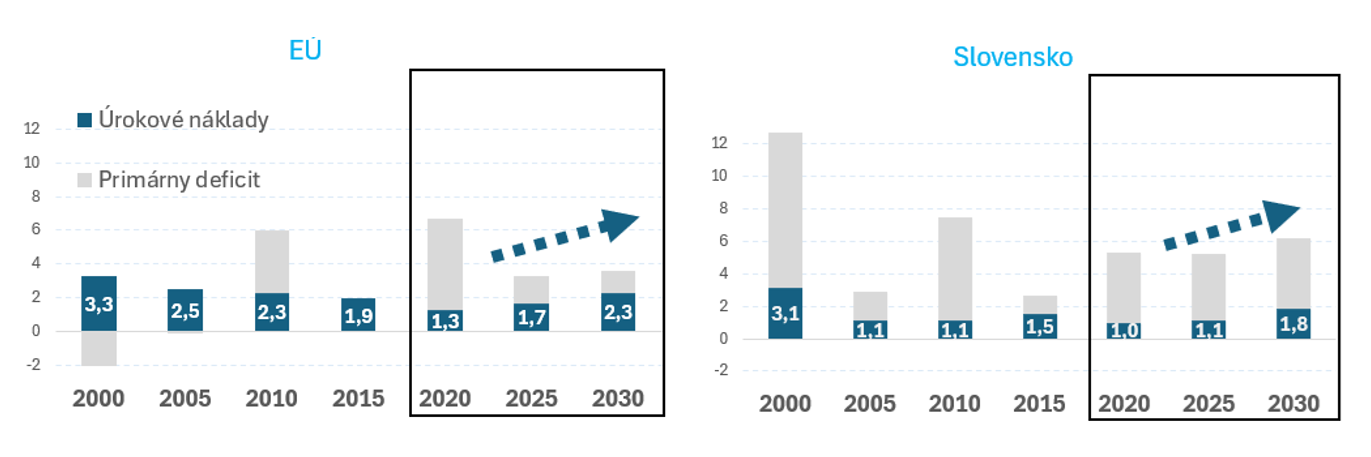
Poznámka: očistené o príjmy z úrokov
Zdroj: MMF, 2026
Protivietor z viacerých frontov
História ukazuje, že úroky v minulosti zaťažovali verejné financie aj viac. No málokedy sa v jednom čase stretlo také množstvo štrukturálnych fiškálnych výziev ako dnes. Zvýšené úrokové náklady prichádzajú ruka v ruke s potrebou investícií do obrany a zelenej tranzície, s demografickým starnutím populácie aj so slabnúcim hospodárskym rastom. Aj zo slovenskej štátnej pokladnice uberie každá z týchto výziev o stovky miliónov eur viac každým ďalším rokom. Ozdravovanie verejných financií tak zrejme bude dlhšou a náročnejšou traťou, než sa očakávalo. Vyhnutie sa konsolidácii však neprichádza do úvahy, keďže vysoký celkový deficit hospodárenia tlačí dlh neúprosne nahor. Tak ako je rodina v časoch drahších úverov nútená prehodnotiť svoje priority, aj štáty stoja pred neúprosným zrkadlom. Budú musieť nanovo definovať rozsah aj kvalitu služieb, ktoré dokážu svojim občanom dlhodobo garantovať.