19. novembra 2026/Komentáre, Publikácie
Akcia Varovanie
Vplyv upozornení a kontrol na evidenciu tržieb

Aj po zavedení e-Kasy zostáva neevidovanie tržieb rizikom pre výber daní. Spolu s finančnou správou sme preto overovali, či evidenciu tržieb zvýšia upozornenia na možnú kontrolu a následné kontroly prevádzok. Samotné upozornenia neviedli k merateľnej zmene evidovaných tržieb ani počtu vydaných dokladov. Osobné kontroly boli spojené s nárastom oboch ukazovateľov. Zistenia potvrdzujú predovšetkým dôležitosť kontrolnej činnosti pri podpore daňovej disciplíny.
Neevidovanie tržieb v hotovostnom styku patrí medzi pretrvávajúce zdroje výpadkov daňových príjmov. Evidenčný systém e-Kasa ukladá predávajúcim povinnosť zasielať údaje o tržbách finančnej správe prostredníctvom certifikovaných fiškálnych zariadení. Nie je však zaručené, že sa predávajúci rozhodnú zaevidovať všetky tržby v ich skutočnej výške a vydať príslušné doklady. Naším cieľom preto bolo zvýšiť mieru evidencie tržieb v systéme e-Kasa prostredníctvom nástrojov behaviorálnej ekonómie.
Jedným z najúčinnejších behaviorálnych nástrojov na zvýšenie miery priznávania príjmov je komunikovanie pravdepodobnosti vykonania kontroly. Potvrdzujú to viaceré experimenty realizované v európskych krajinách aj vo svete (Bérgolo et al., 2017; Doerrenberg et al., 2026; Kleven et al., 2011; Pomeranz, 2015). Špecifickým príkladom tohto nástroja je informovanie o kritériách, ktoré vedú k zvýšenej pravdepodobnosti kontroly. Takýmto spôsobom možno osloviť väčšiu skupinu subjektov bez potreby určiť konkrétnu pravdepodobnosť kontroly. Tento postup bol úspešne otestovaný napríklad vo Veľkej Británii, Taliansku a Grécku (Al-Karablieh et al., 2021; Di Gregorio et al., 2023; Hasseldine et al., 2007). Kritériom boli napríklad tržby presahujúce stanovenú hranicu alebo minimálny pomer zisku k tržbám.
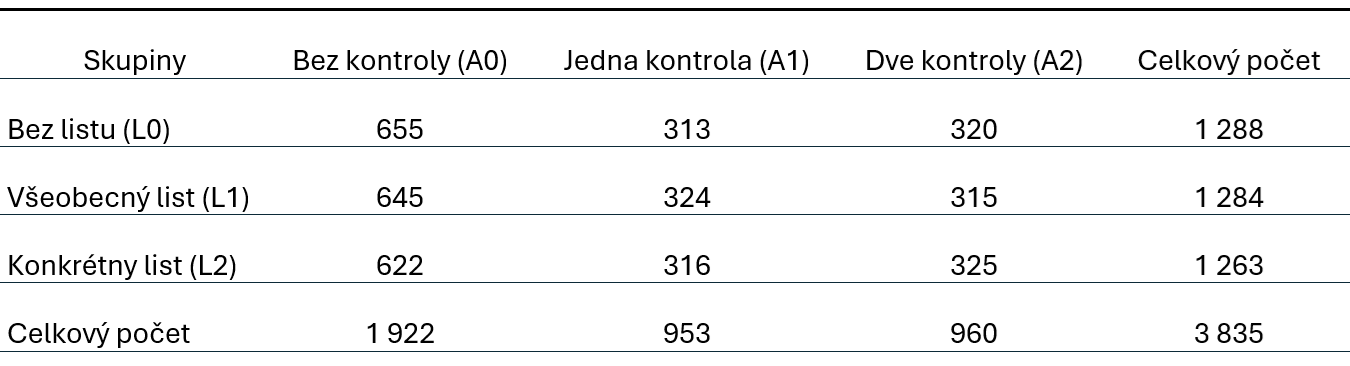
Otestovali sme dva typy upozornení na riziko vykonania kontroly v kombinácii so skutočnou kontrolou evidencie tržieb. Prvý list bol koncipovaný všeobecne. Informoval adresáta o tom, že finančná správa je oprávnená vykonávať kontroly u všetkých podnikateľov, ktorí používajú online registračnú pokladnicu alebo virtuálnu registračnú pokladnicu. Zároveň uvádzal, že na tento účel môže využívať analytické údaje a rizikové kritériá s cieľom posúdiť pravdepodobnosť nedodržiavania predpisov. Druhý list bol konkrétnejší. Uvádzal dve špecifické rizikové kritériá na vykonanie kontroly, a to evidované tržby a počet vydaných dokladov nižšie ako príslušné referenčné hodnoty pre podobných podnikateľov. Skupiny podľa typu listu boli zároveň rozdelené na podskupiny bez kontroly, s jednou kontrolou alebo s dvomi kontrolami v priebehu nasledujúcich mesiacov. Tabuľka 1 uvádza počty subjektov v jednotlivých skupinách.
Tabuľka 1: Počet subjektov v skupinách
Všetky upozornenia boli elektronicky odoslané v marci 2025. Prvé kolo kontrol bolo naplánované na apríl a máj 2025, druhé kolo kontrol na september 2025. Sledovali sme evidenciu tržieb subjektov od marca 2025 do februára 2026 a porovnali ju s evidenciou ich tržieb od marca 2024 do februára 2025. V súlade s kritériami, ktoré finančná správa uviedla v upozornení, sme sa zamerali na porovnanie evidovaných tržieb a počtu vydaných dokladov prostredníctvom certifikovaného fiškálneho zariadenia e-Kasa.
Vzorku tvorili subjekty, ktoré sa nachádzali v najnižšom kvartile z hľadiska evidovaných tržieb a počtu vydaných dokladov v rámci svojho odvetvia, regiónu a veľkosti obce. Do vzorky sme zaradili len pokladnice, ktoré fungovali počas celého roka, neboli prenosné, neboli zahrnuté do plánu iných kontrolných akcií a boli registrované v odvetviach, v ktorých sa za posledné dva roky vykonalo minimálne päť kontrol a zistilo aspoň jedno porušenie.
Subjekty sme zaradili do skupín pomocou stratifikovaného náhodného výberu. Rozdeľovali sme ich podľa odvetvia (obchod / služby), regiónu (západ / východ), veľkosti obce (do 5 000 obyvateľov / 5 000 až 50 000 obyvateľov / nad 50 000 obyvateľov), typu subjektu (fyzická osoba / právnická osoba), registrácie na DPH (platiteľ / neplatiteľ), roku vzniku (do roku 2012 / od roku 2013), celkovej rentability (vyššia / nižšia), počtu zamestnancov (jeden / viac), počtu pokladníc (jedna / viac) a histórie kontrol (žiadna / bez nálezu / s nálezom).
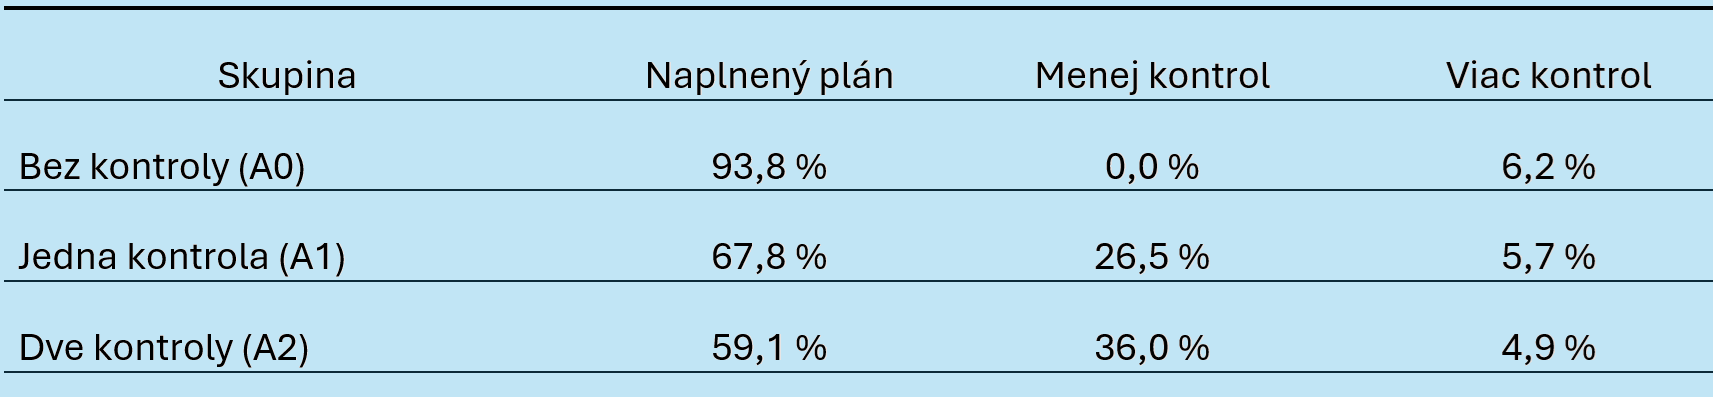
Kontroly boli realizované podľa plánu v 79 % prípadov. Hoci boli subjekty rozdelené do skupín bez kontroly (A0), s jednou kontrolou (A1) a s dvomi kontrolami (A2), v niektorých prípadoch finančná správa z rôznych dôvodov vykonala viac alebo menej kontrol, než bolo plánované. Tieto dôvody zahŕňali predovšetkým nedostupnosť prevádzky, nesúlad charakteru prevádzky s charakterom kontroly a opatrenia prijaté v súvislosti s výskytom slintačky a krívačky. Miera naplnenia plánu pritom klesá s počtom plánovaných kontrol, ako ukazuje tabuľka 2. Vzorka subjektov, pri ktorých plán nebol naplnený, však nemusela byť úplne náhodná, keďže napríklad uzatvorenie prevádzky mohlo súvisieť s nižšou úrovňou tržieb.
Tabuľka 2: Naplnenie plánu kontrol
Celkové deklarované tržby sledovaných subjektov boli v roku 2025 nižšie ako v referenčnom roku 2024. Až 65 % sledovaných subjektov deklarovalo v roku 2025 nižšie tržby ako v roku 2024. Čiastočne to bolo spôsobené ukončením činnosti subjektov, ku ktorému dochádzalo postupne v priebehu rokov 2024 a 2025. Do septembra 2025 úplne prestalo evidovať tržby približne 11 % sledovaných subjektov. Efekt intervencie sa preto prejavuje predovšetkým miernejším poklesom tržieb, nie ich absolútnym rastom. Hoci táto skutočnosť neovplyvňuje metodiku vyhodnotenia výsledkov, môže byť významná z hľadiska ich interpretácie a komunikácie.
Extrémne odľahlé hodnoty evidovaných tržieb a počtu vydaných dokladov boli ošetrené metódou winsorizácie (winsorization) na úrovni 1. a 99. percentilu. Po winsorizácii nadobúdajú tržby a počty dokladov v sledovaných obdobiach už len nezáporné hodnoty vrátane núl. Podiel núl predstavuje približne 9,6 % pri evidovaných tržbách a 8,3 % pri počte vydaných dokladov. Z tohto dôvodu bol zvolený Poissonov pseudo-maximálny odhad (PPML), ktorý umožňuje priamu prácu s nezápornými dátami vrátane núl bez potreby logaritmickej transformácie závislej premennej. Alternatívnym prístupom je logaritmická transformácia týchto hodnôt a ošetrenie núl napríklad prostredníctvom transformácie log (x + 1).
Na vyhodnotenie efektu listov sme porovnali rozdiely medzi testovacími skupinami a referenčnou skupinou pri zohľadnení tržieb z predintervenčného obdobia (lagged-outcome regression). Rozdiely medzi skupinami predstavujú odhad efektu upozornení. Zaradenie kontrolnej premennej z predintervenčného obdobia vysvetľuje veľkú časť variancie a znižuje reziduálny rozptyl, pričom zároveň nezvyšuje chybu merania ani vplyv individuálneho kolísania. Metóda oneskorených výsledkov umožňuje vyhodnotiť efekt upozornení v konkrétnom období, napríklad po ich odoslaní alebo po vykonaní jednotlivých kontrol. Odhad efektu kontrol však v tomto prípade nie je veľmi spoľahlivý. Porovnanie evidencie v konkrétnych časových bodoch komplikuje realizácia kontrol v širokom časovom okne zahŕňajúcom viacero mesiacov. Porovnanie v užšie vymedzených obdobiach, napríklad bezprostredne po kontrolách, zároveň nie je možné, pretože subjekty v skupine bez kontroly nemajú takéto obdobie definované.
Na vyhodnotenie efektu kontrol sme preto porovnali zmenu v testovacej skupine medzi obdobím pred intervenciou a po nej so zmenou v referenčnej skupine v rovnakých obdobiach (difference-in-differences). Rozdiel medzi týmito zmenami predstavuje odhad efektu intervencie. Pri vyhodnotení efektu kontrol je potrebné zvoliť prístup zohľadňujúci postupné prijatie intervencie (staggered adoption), aby výsledky neboli skreslené. V opačnom prípade by sa subjekty kontrolované v neskorších obdobiach mohli stať (kontaminovanou) porovnávacou skupinou pre subjekty kontrolované skôr. Prístup zohľadňujúci postupné prijatie intervencie umožňuje zaradiť každý subjekt do testovacej skupiny v mesiaci,
v ktorom prebehla prvá kontrola. Túto metódu možno použiť aj na vyhodnotenie efektu upozornení, a to aj bez potreby zohľadniť postupné prijatie intervencie. Na vyhodnotenie bol použitý Wooldridgeov estimátor ETWFE, ktorý je vhodný aj pre nelineárne modely. Keďže realizované kontroly nemuseli byť úplne náhodné, použili sme aj odhad metódou inštrumentálnych premenných, pričom ako inštrument slúžil náhodne priradený počet plánovaných kontrol.
Na vyhodnotenie efektu jednotlivých skupín, ktoré kombinovali typy listov a počty kontrol, bolo potrebné zohľadniť nedodržanie plánu kontrol v dôsledku praktických obmedzení. Použili sme prístup, ktorý meria efekt zámeru aplikovať intervenciu (intention-to-treat). Ten porovnáva skupiny podľa pôvodného priradenia bez ohľadu na to, ako kontroly napokon prebehli. Podmienka náhodného priradenia, ktorá je z metodologického hľadiska kľúčovým predpokladom tohto prístupu, je v tomto prípade splnená. Alternatívnym prístupom by bolo vylúčiť z vyhodnotenia tie subjekty, pri ktorých nebol dodržaný plán kontrol (per-protocol). To však vyžaduje splnenie predpokladu, že dodržanie plánu kontrol nezávisí od potenciálnych tržieb subjektov s rovnakými charakteristikami, čo nemožno jednoznačne zaručiť. Následne možno využiť metódu oneskorených výsledkov aj metódu rozdielov v rozdieloch.
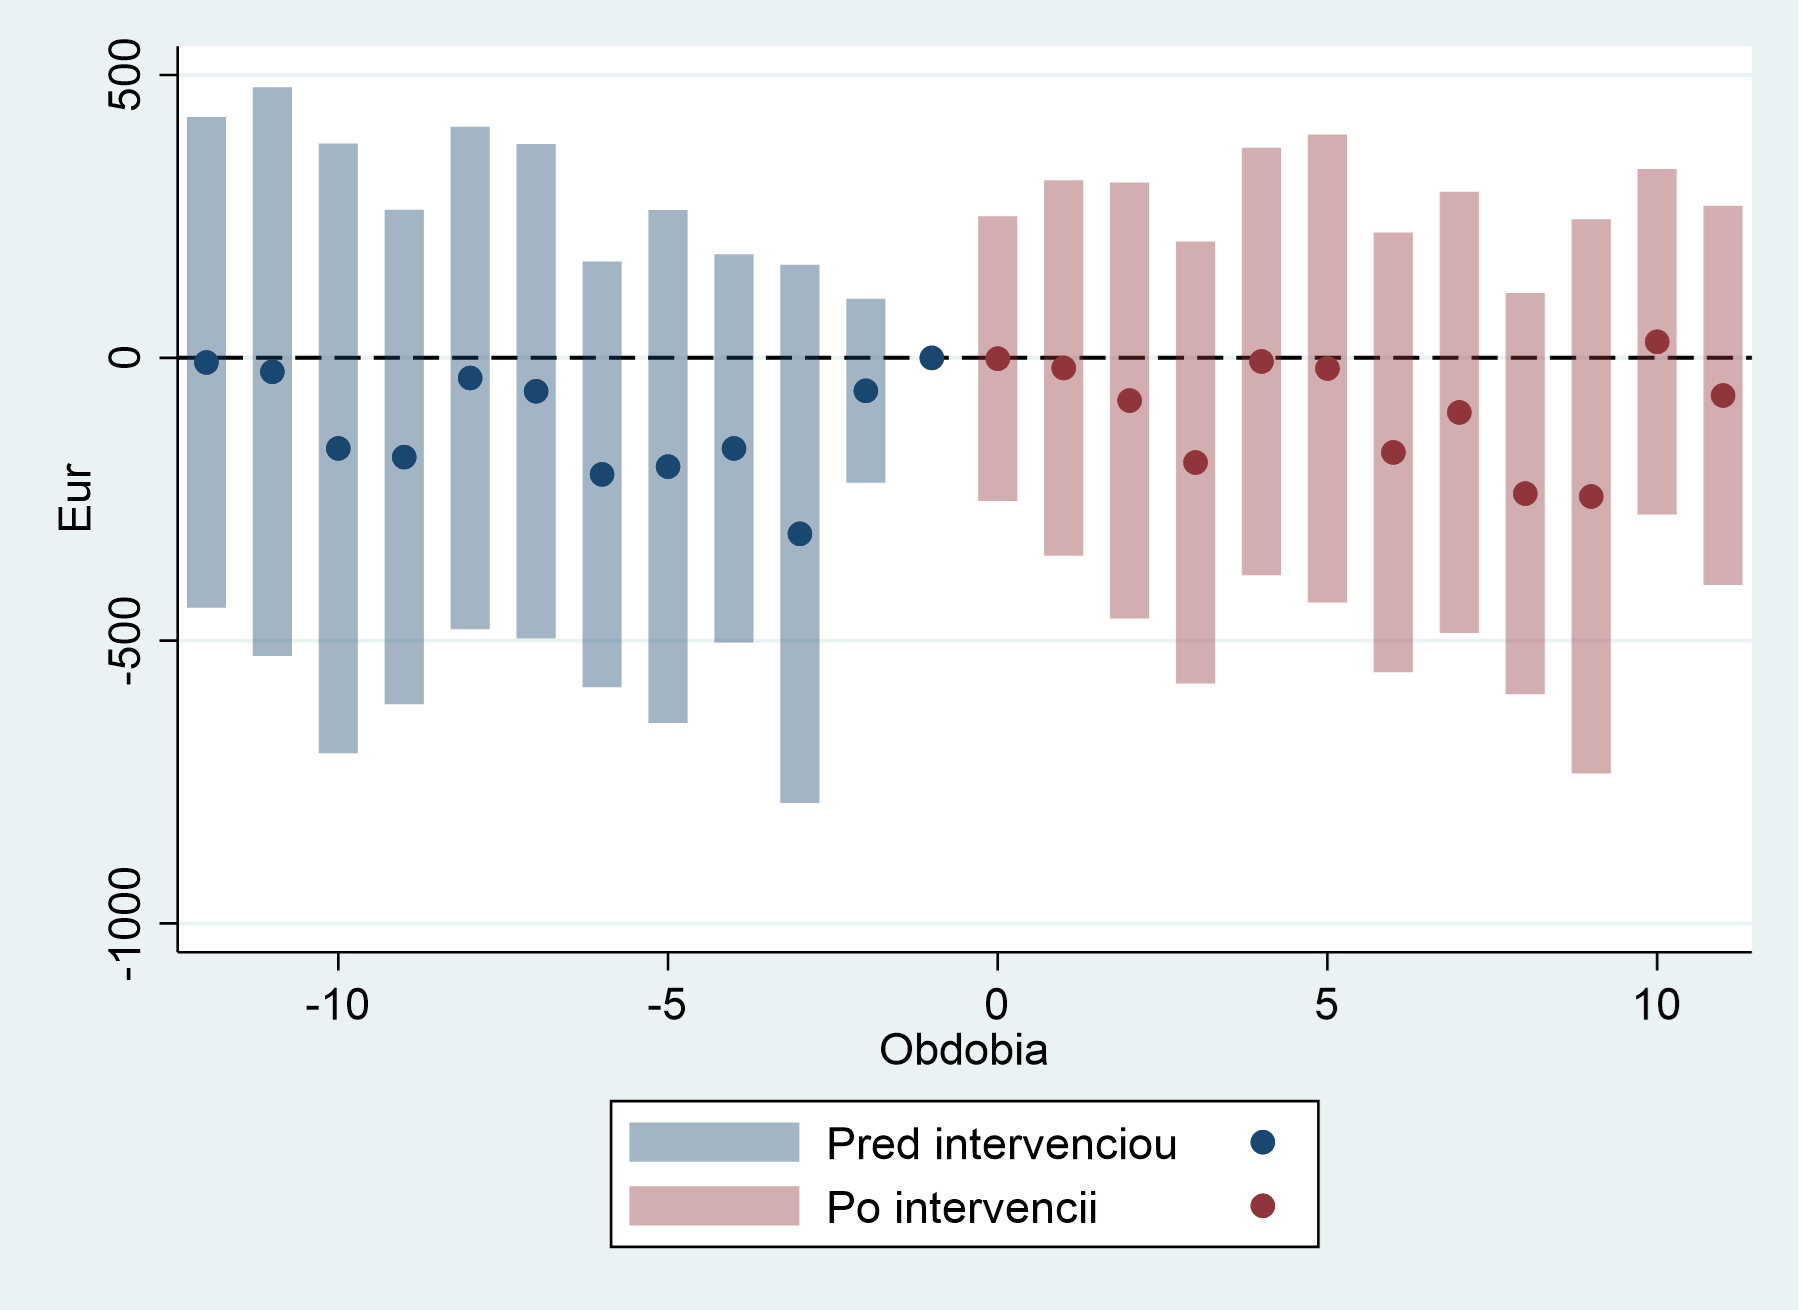
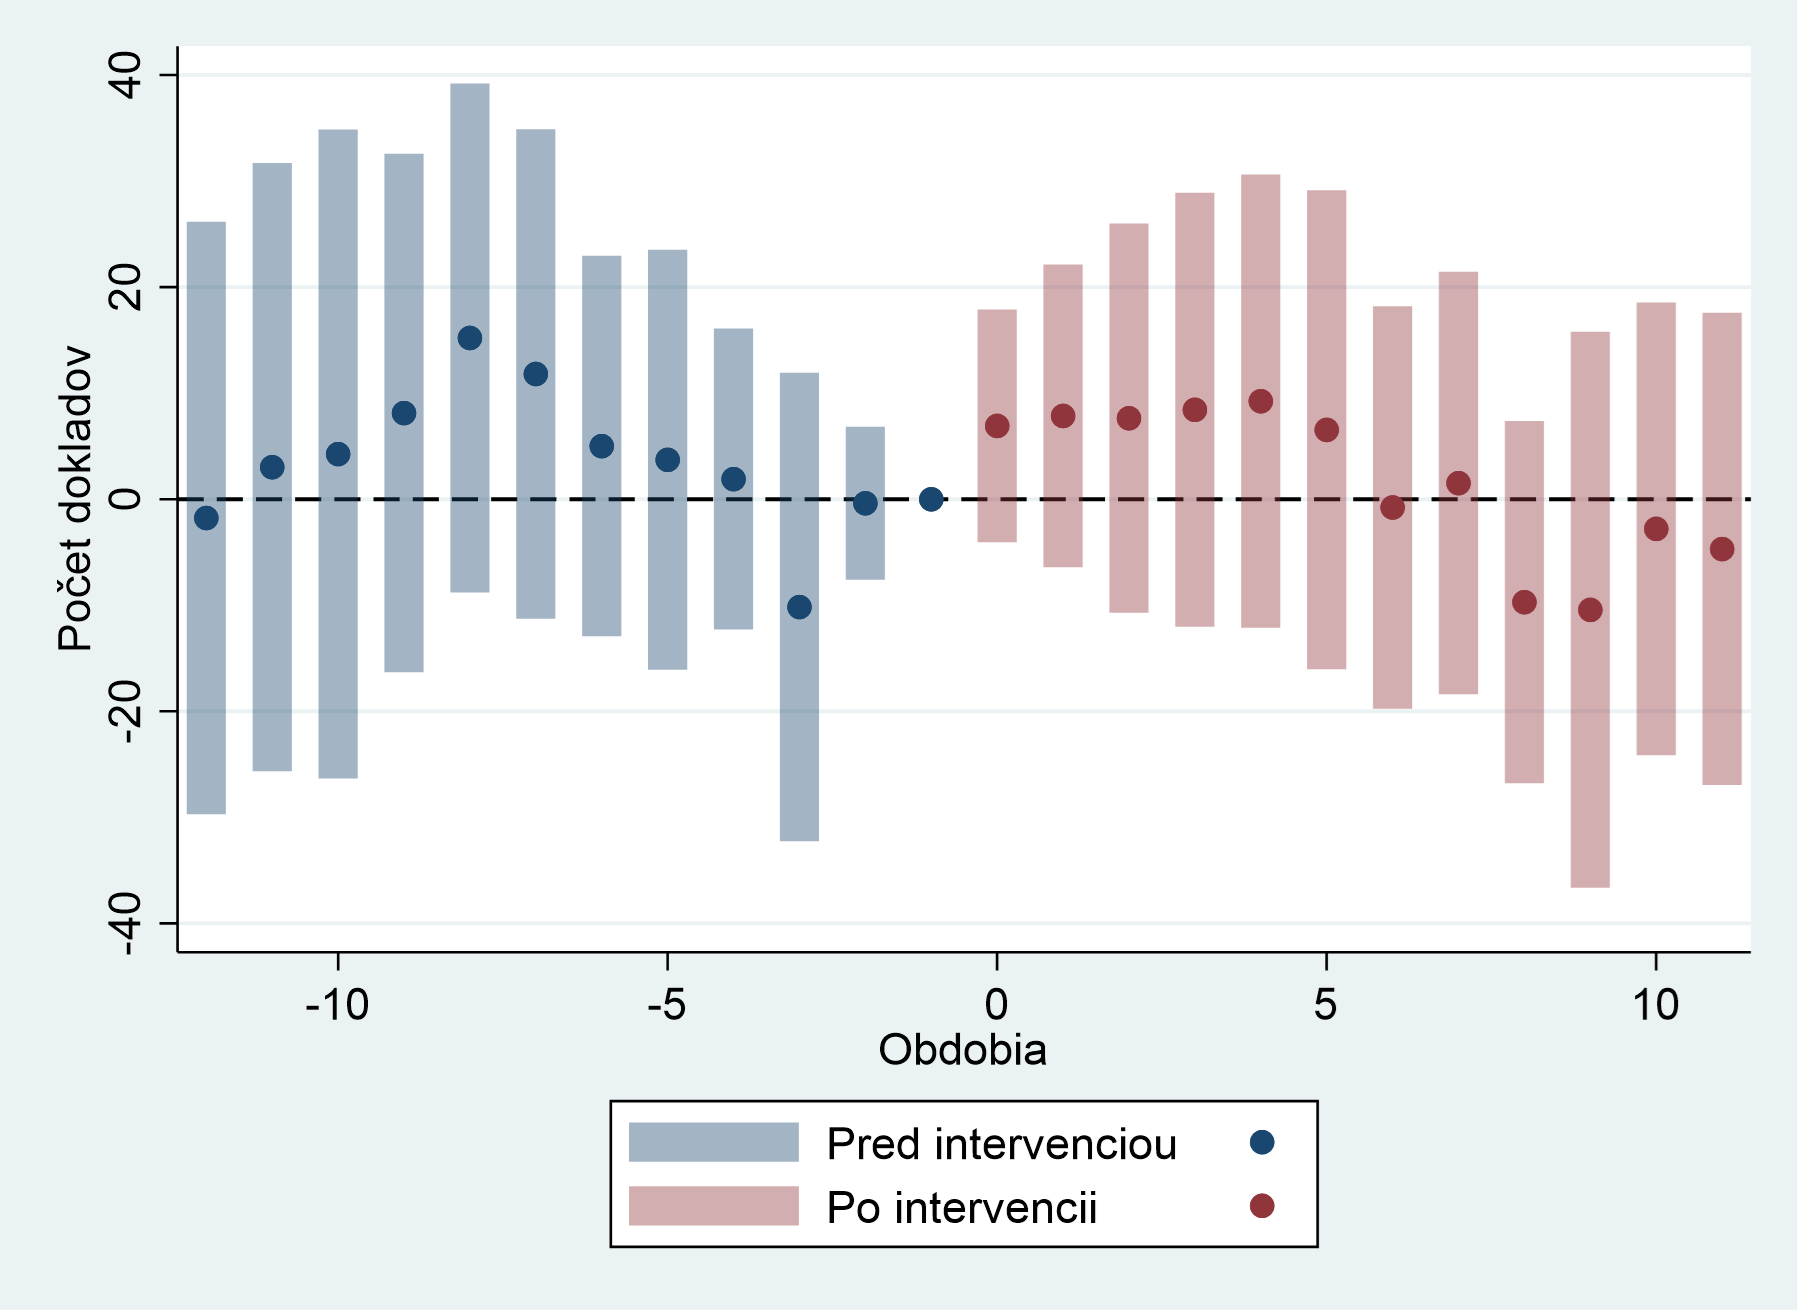
Samotné listy nemajú preukázateľný vplyv na evidované tržby ani na počet vydaných dokladov. Pri vyhodnotení obdobia 30 a 60 dní po odoslaní listov metódou oneskorených výsledkov nepozorujeme štatisticky významný efekt jednotlivých typov listov. V skupinách s kontrolami však počas obdobia 30 a 60 dní po prvej kontrole pozorujeme vplyv konkrétneho listu na počet vydaných dokladov na hranici štatistickej významnosti, a to približne na úrovni 8,1 % (p <= 0,1). Po druhej kontrole je tento vplyv menší a štatisticky nevýznamný, pravdepodobne aj z dôvodu menšej vzorky. Metóda rozdielov v rozdieloch prináša podobné výsledky. Vplyv samotného zaslania niektorého z listov počas celého nasledujúceho obdobia je zobrazený v grafe 1.
Graf 1: Rozdiel skupín s listom a skupiny bez listu v tržbách (vľavo) a počte dokladov (vpravo)
Kontroly boli spojené s vyššími evidovanými tržbami a väčším počtom vydaných dokladov v nasledujúcom období. Po porovnaní zmien pred a po kontrole so zmenami v skupine bez kontroly (metóda rozdielov v rozdieloch) odhadujeme nárast priemerných mesačných tržieb o 7,0 % (p ≤ 0,01) a počtu dokladov o 10,1 % (p ≤ 0,01). Kontroly sa však nemuseli vykonávať úplne náhodne vzhľadom na tržby subjektov. Preto sme použili aj ďalší odhad, ktorý zohľadňuje náhodné priradenie plánovaného počtu kontrol. Podľa neho je jedna dodatočná kontrola spojená so zvýšením tržieb v priemere o 8,1 % a počtu vydaných dokladov o 8,6 %. Graf 2 porovnáva vývoj v skupinách s kontrolou a bez nej.
Kombinácie listov a kontrol môžu viesť k nárastu evidovaných tržieb a počtu vydaných dokladov. Pri použití metódy oneskorených výsledkov a prístupu zohľadňujúceho zámer aplikovať intervenciu vykazujú niektoré skupiny štatisticky významné pozitívne efekty na evidované tržby v porovnaní so skupinou bez listu a bez kontroly. Ide predovšetkým o skupinu s jednou kontrolou bez listu (8,7 %, p <= 0,01), skupinu s konkrétnym listom a dvomi kontrolami (8,8 %, p <= 0,05) a skupinu so všeobecným listom a jednou kontrolou (8,3 %, p <= 0,05). Podobné výsledky pozorujeme aj v prípade počtu vydaných dokladov, konkrétne v skupine s jednou kontrolou bez listu (13,9 %, p <= 0,01), v skupine s konkrétnym listom a dvomi kontrolami (14,7 %, p <= 0,01) a v skupine s konkrétnym listom a jednou kontrolou (7,7 %, p <= 0,05). Pri použití metódy rozdielov v rozdieloch v kombinácii s odhadom PPML sú výsledky veľmi podobné.
Graf 2: Rozdiel skupín s kontrolou a bez kontroly v tržbách (vľavo) a počte dokladov (vpravo)
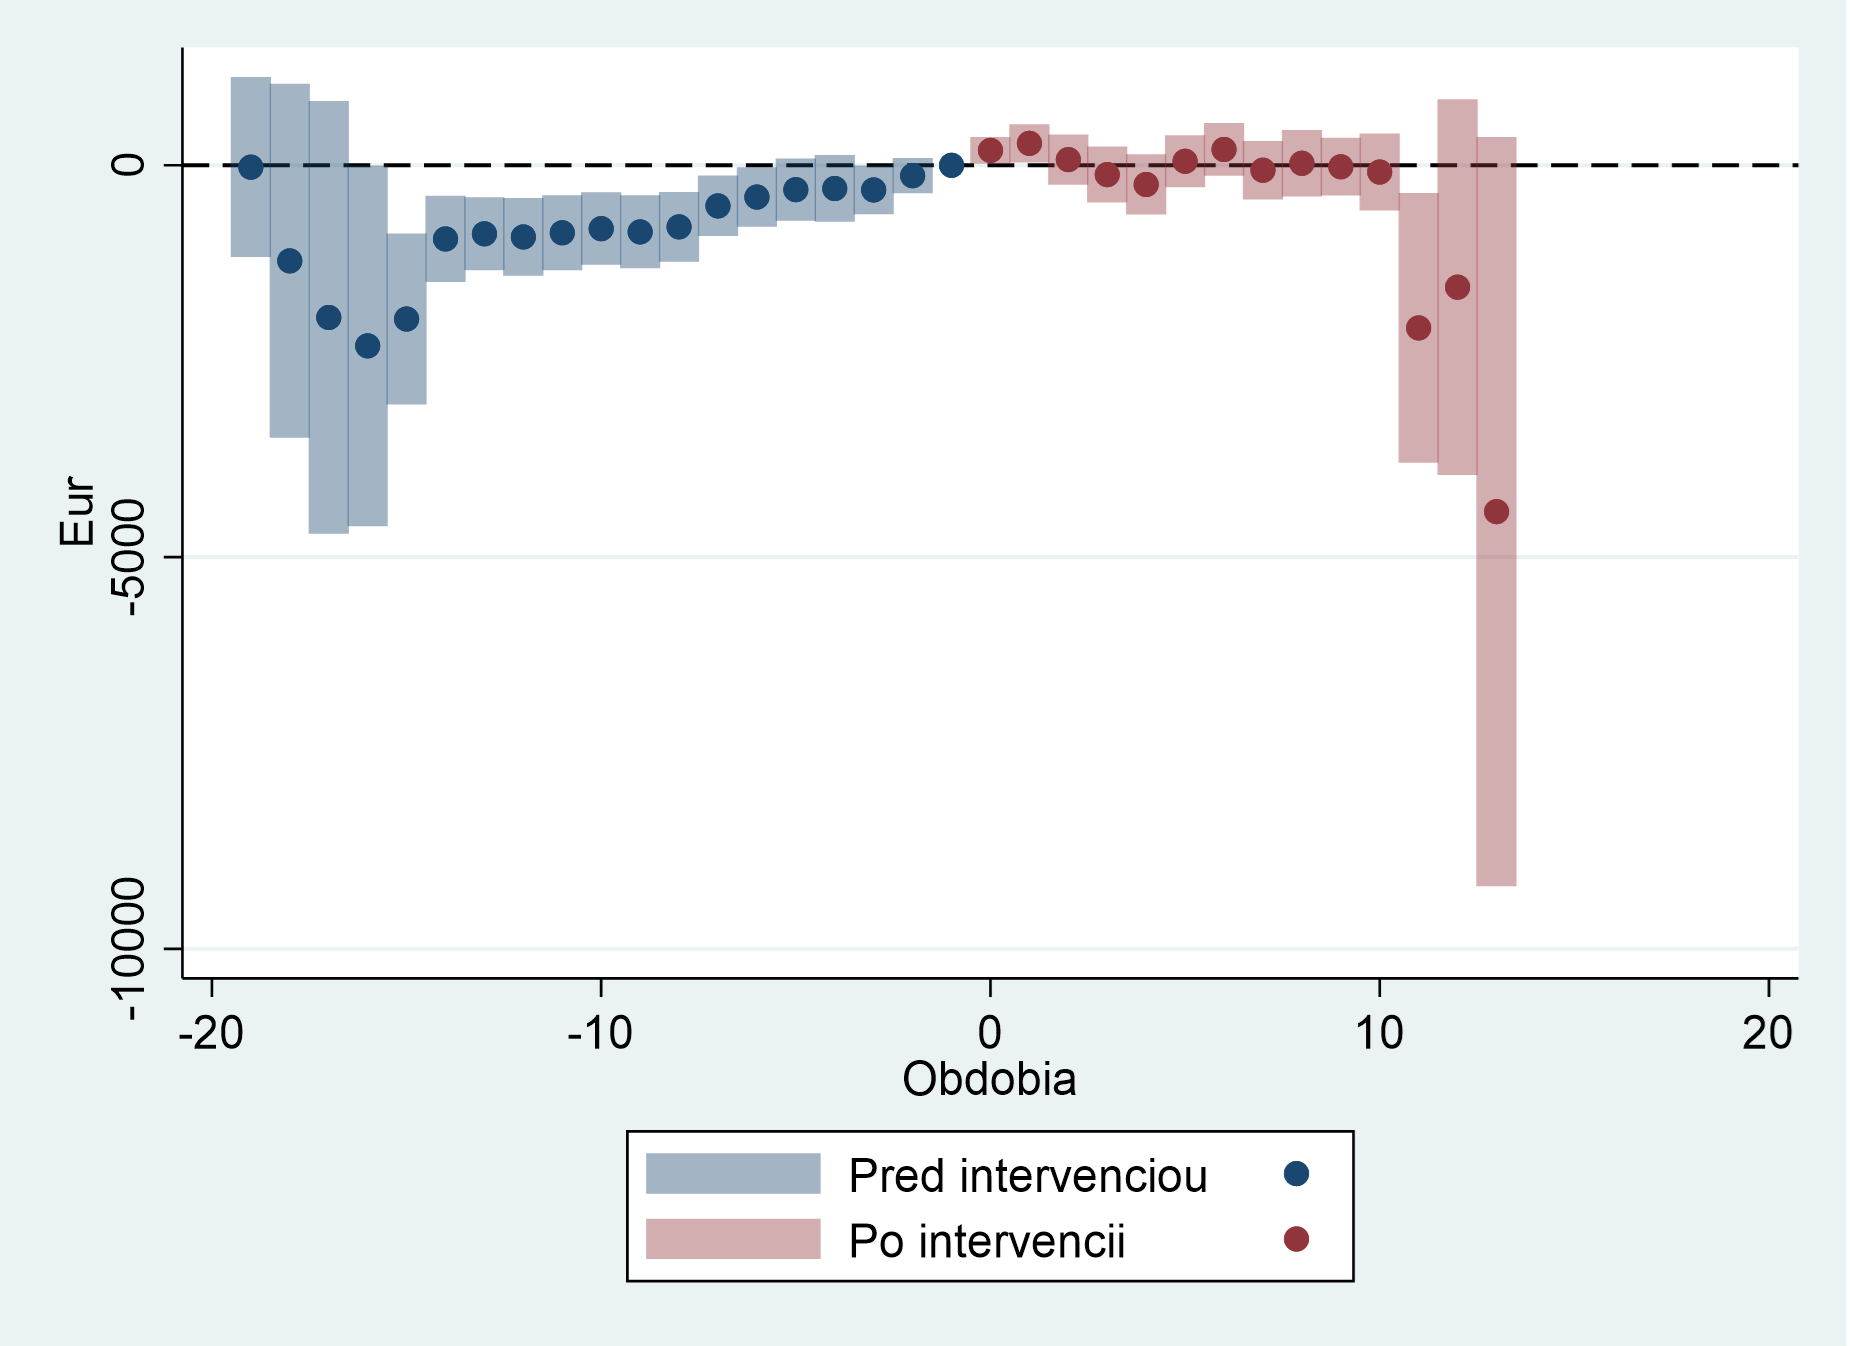
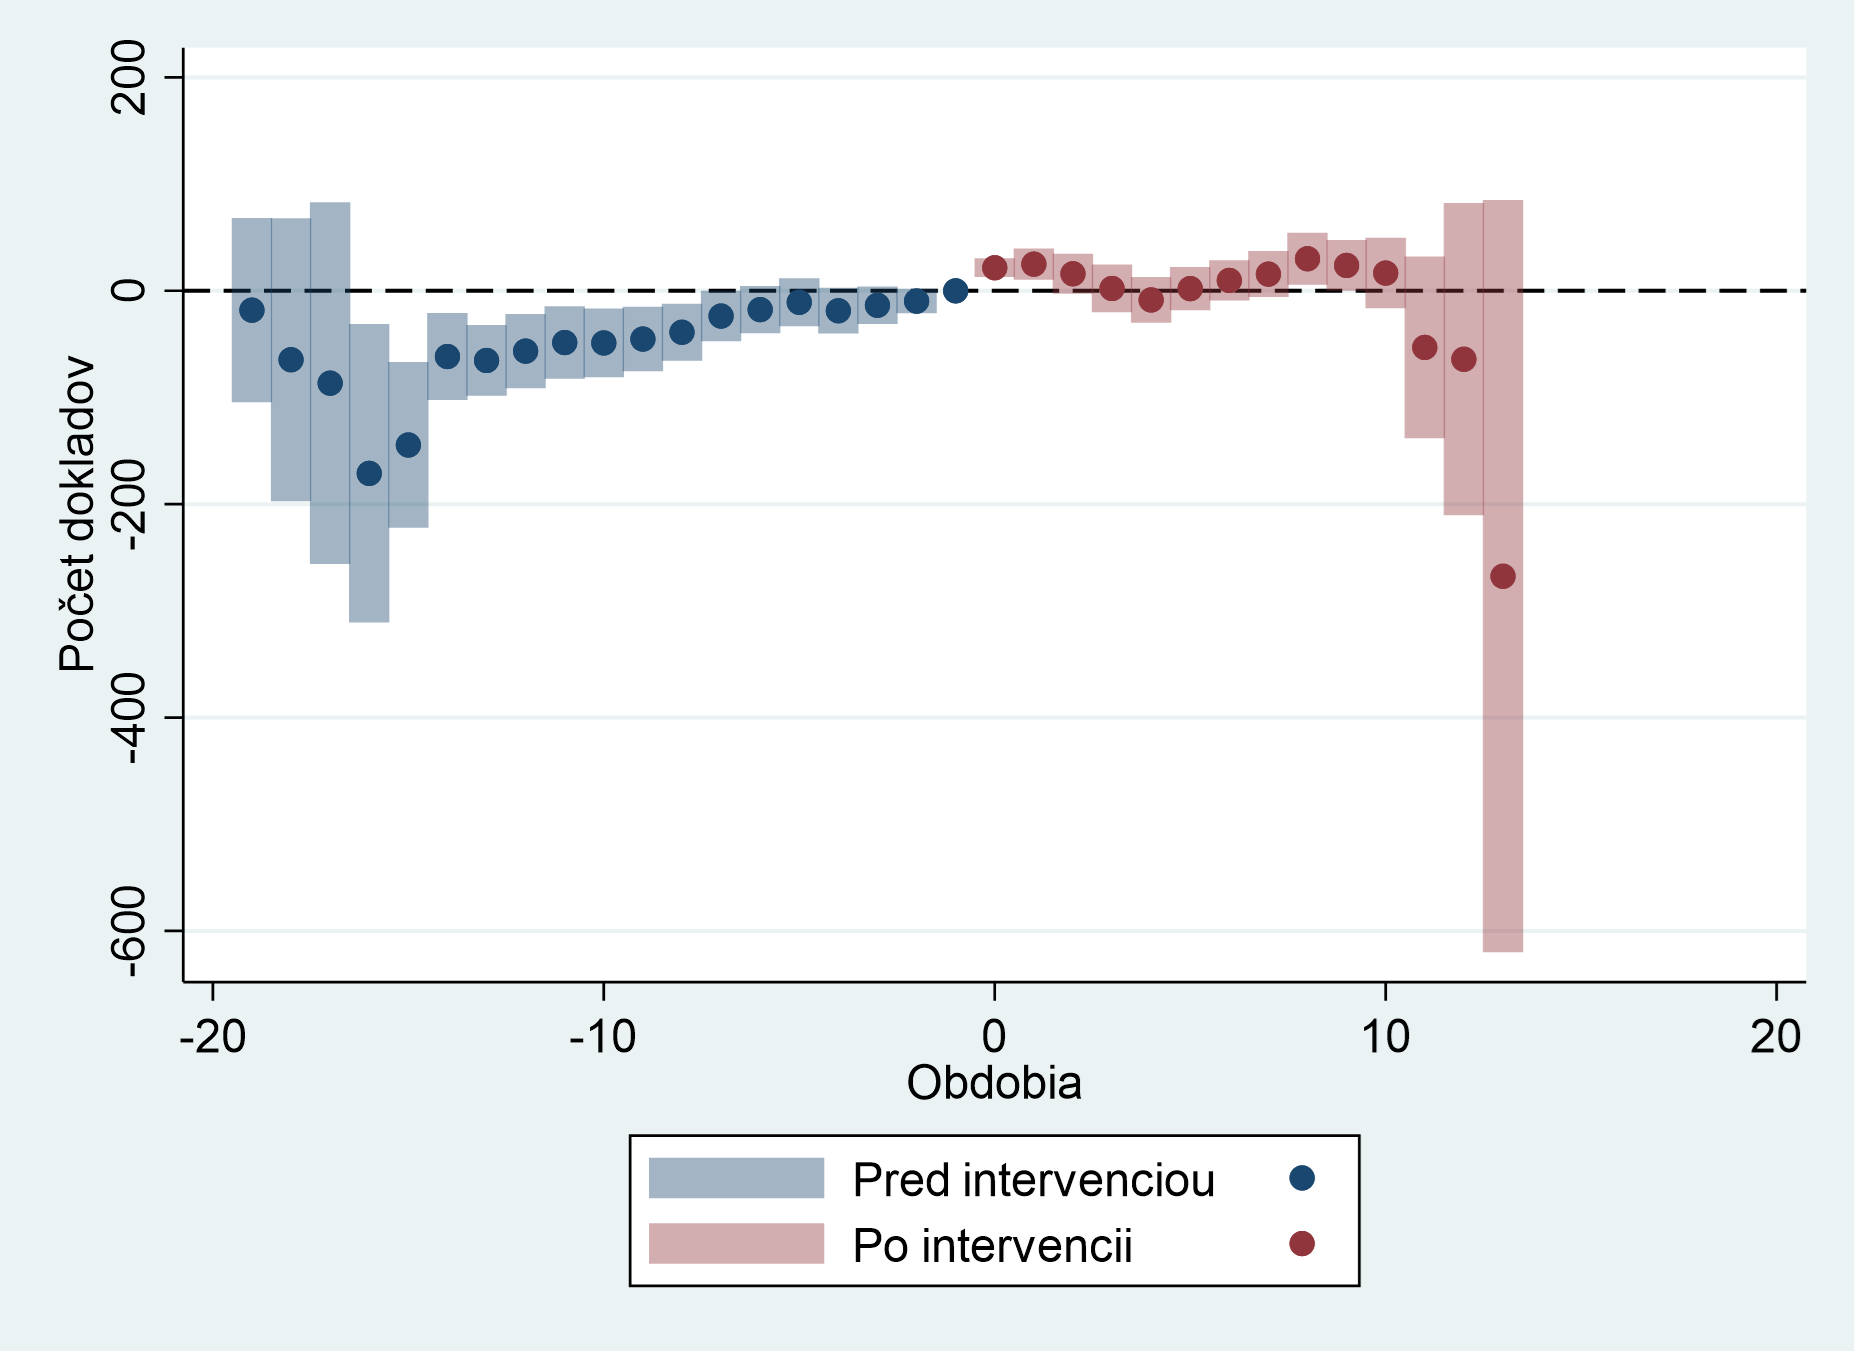
Pozn.: V tomto prípade ide o efekt skutočne vykonaných kontrol v konkrétnom časovom bode bez ohľadu na zaradenie do skupiny. Vyskytujú sa štatisticky významné odchýlky v opačnom smere v niektorých mesiacoch pred vykonaním kontroly. Naplnenosť plánu kontrol, a teda ich vykonávanie, nemuselo byť úplne náhodné.
Pri interpretácii výsledkov je potrebné zohľadniť niekoľko obmedzení. Patria medzi ne: (i) obmedzená sila testov pri danej veľkosti vzorky, keďže pri testovaní jednotlivých skupín sa minimálny detekovateľný efekt pohybuje na úrovni nižších desiatok percent; (ii) možnosť, že sa niektoré koeficienty javia ako štatisticky významné len v dôsledku náhodnej variability dát pri mnohonásobnom testovaní bez korekcie p-hodnôt; (iii) nerovnomerné naplnenie plánu kontrol, ktoré sa nejaví ako úplne náhodné; (iv) vyhodnotenie založené výlučne na dátach nahrávaných do systému e-Kasa bez zahrnutia všetkých faktúr a ďalších dokumentov, ktoré by mohli poskytnúť komplexnejší pohľad; (v) potenciálne prelievanie medzi skupinami, teda možnosť, že sa daňovníci navzájom informovali o obsahu listov; a (vi) možnosť, že súbežne prebiehali aj ďalšie aktivity finančnej správy vzhľadom na časovú náročnosť projektu.
Záver: Rozdiely vo výške evidovaných tržieb a počte vydaných dokladov sú primárne spojené s vykonaním osobnej kontroly pracovníkom finančnej správy. Samotné upozornenie v liste nezmenilo evidenciu tržieb ani počet vydaných dokladov. Prevádzky, ktoré kontrolóri navštívili, však v nasledujúcom období evidovali viac tržieb a vydali viac dokladov než porovnateľné prevádzky bez kontroly. Zaslanie dostatočne konkrétneho listu v kombinácii s následným vykonaním kontroly však môže viesť k zvýšeniu počtu vydaných dokladov. V niektorých špecifikáciách sa ako štatisticky významný javí aj vplyv kombinácie listov a kontrol na evidované tržby. Hoci osobné kontroly zostávajú zatiaľ nenahraditeľným nástrojom na zabezpečenie dodržiavania predpisov v oblasti evidencie tržieb, vhodná komunikácia s daňovníkmi pred kontrolou môže prispieť k pozitívnym zmenám v daňovej disciplíne.
Použitá literatúra
Al-Karablieh, Y., Koumanakos, E., Stantcheva, S. (2021). Clearing the Bar: Improving Tax Compliance for Small Firms through Target Setting. Journal of International Economics, 130(1): 103452.
Bérgolo, M., Ceni, R., Cruces, G., Giaccobasso, M., Perez-Truglia, R. (2017). Tax Audits as Scarecrows: Evidence from a Large-Scale Field Experiment. Working Paper No. 23631. National Bureau of Economic Research.
Di Gregorio, E., Paradisi, M., Sartori, E. (2024). Audit Rule Disclosure and Tax Compliance. CSEF Working Paper No. 729.
Doerrenberg, P., Pfrang, A., Schmitz, J. (2026). How to Improve Small Firms‘ Payroll Tax Compliance? Evidence from a Randomized Field Experiment. Journal of Political Economy Microeconomics, 4(3):
1026-1078.
Hasseldine, J., Hite, P., James, S., Toumi, M. (2007). Persuasive Communication: Tax Compliance Enforcement Strategies for Sole Proprietors. Contemporary Accounting Research, 24(1): 171–194.
Kleven, H. J., Knudsen, M. B., Kreiner, C. T., Pedersen, S., Saez, E. (2011). Unwilling or Unable to Cheat? Evidence from a Tax Audit Experiment in Denmark. Econometrica, 79(3): 651-692.
Pomeranz, D. (2015). No Taxation without Information: Deterrence and Self-Enforcement in the Value Added Tax. American Economic Review, 105(8): 2539–2569.